
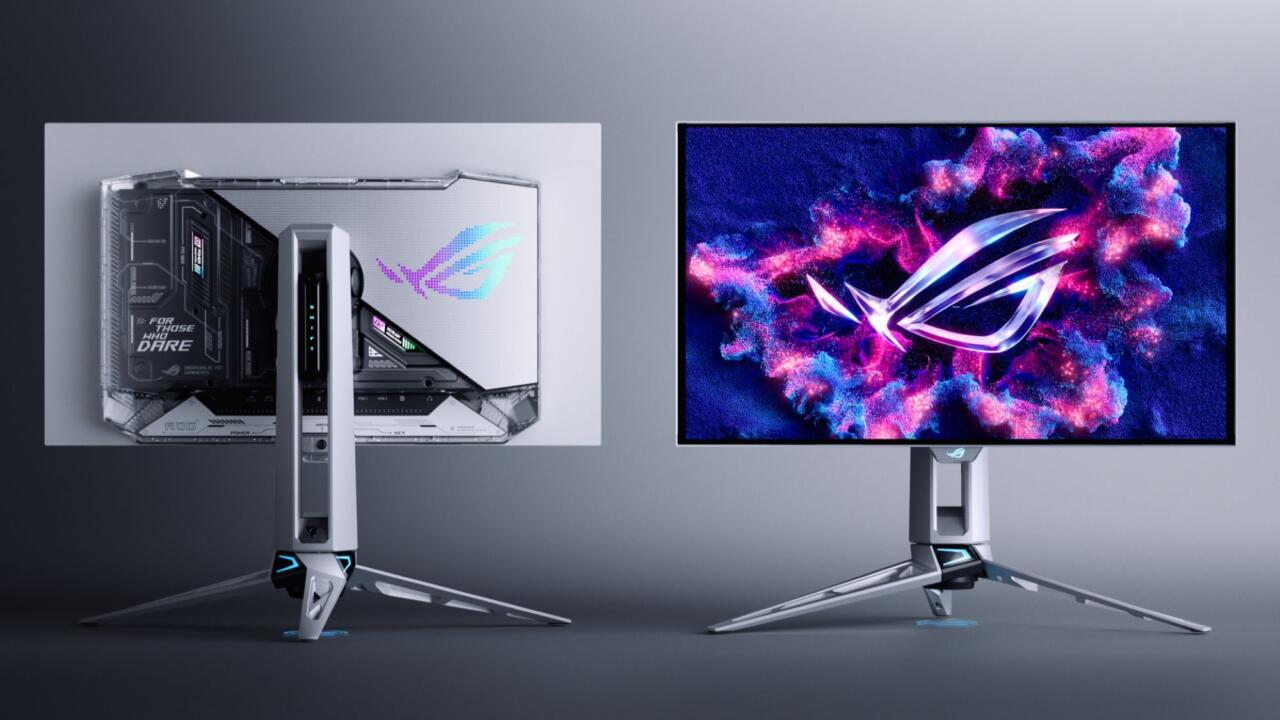
As remessas globais de monitores OLED mantiveram um forte ritmo de expansão no terceiro trimestre de 2026. Segundo dados divulgados pela TrendForce, o volume de envios cresceu 13% em relação ao trimestre anterior e dobrou na comparação com o mesmo período de 2025. Esse desempenho foi impulsionado pela maior oferta de painéis por parte dos fornecedores, o que permitiu que marcas de segundo escalão e empresas emergentes aumentassem significativamente seus volumes de distribuição no mercado internacional.
Liderança da ASUS e ascensão da MSI no mercado OLED
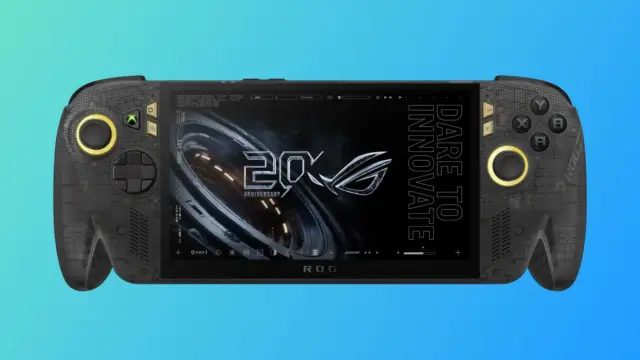
A ASUS preservou sua posição como a maior fabricante de monitores OLED do mundo, detendo 21,7% de participação de mercado. O crescimento de 6% nas remessas da marca foi sustentado pela normalização no fornecimento de componentes essenciais, especificamente os painéis QHD de 27 polegadas com taxa de atualização de 540 Hz. Além da estabilidade na cadeia de suprimentos, o lançamento de novos modelos em celebração ao aniversário de 20 anos da marca ajudou a estimular o interesse dos consumidores por produtos de alta performance.
Confira o nosso calendário atualizado com os principais lançamentos de jogos
A MSI alcançou a segunda posição global pela primeira vez na história da categoria, registrando 14,5% de participação. O avanço da empresa foi motivado por um aumento expressivo nos pedidos de monitores QHD de 27 polegadas antes da temporada de compras de fim de ano. A estratégia de lançamentos sucessivos, incluindo modelos com frequência de 320 Hz, permitiu que a MSI empatasse em volume acumulado com a Samsung nos primeiros nove meses de 2026.
Disputa acirrada entre Samsung, LG e Dell
A Samsung caiu para a terceira colocação, com sua fatia de mercado recuando para 11,3%. Embora o volume de remessas da fabricante tenha se mantido estável ao longo do ano, a rápida expansão de outros competidores acabou diluindo sua participação total. Para reverter esse cenário, a empresa planeja ampliar as remessas de forma agressiva no quarto trimestre de 2026, focando no período de festas na Europa e na América do Norte para tentar recuperar a vice-liderança global.
A LG Electronics subiu para o quarto lugar com 8,6% de participação no trimestre. O resultado foi fruto de campanhas promocionais focadas em modelos específicos de 27 polegadas com 240 Hz, que conseguiram capturar a atenção de compradores que buscam equilíbrio entre custo e desempenho. A Dell também apresentou recuperação, atingindo 8,2% de participação e garantindo o quinto lugar. O crescimento da Dell foi impulsionado pela expansão das remessas de seus modelos convencionais e pelo ganho de tração de um novo monitor de 39 polegadas introduzido no mercado no segundo trimestre.
O cenário competitivo atual demonstra que o mercado de monitores OLED está em fase de maturação acelerada. A entrada de novas marcas e a maior disponibilidade de tecnologia de ponta estão forçando os líderes tradicionais a ajustarem suas estratégias de portfólio para manter a relevância diante de um público cada vez mais exigente em relação à frequência de atualização e resolução.